Domain plankosten.de kaufen?
Wir ziehen mit dem Projekt
plankosten.de um.
Sind Sie am Kauf der Domain
plankosten.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain plankosten.de kaufen?
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **

Ähnliche Suchbegriffe für Anfangsbestand
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Kostenmanagement, Fachbücher von Eugen BendeichWährend sich Produktlebenszyklen verkürzen, wächst der Druck, innovative und qualitativ hochwertige Produkte zu möglichst geringen Kosten zu produzieren. Damit ist es von zunehmender Bedeutung, dass Konstrukteure und Entwickler bereits in den frühen Phasen der Produktentstehung kostenoptimiert arbeiten. Änderungen sind hier noch leicht möglich und verursachen geringere Kosten als später. Das Buch vermittelt Methoden zur Kostenermittlung in der Entwicklung und Konstruktion. Obwohl in dieser frühen Phase meist noch keine vollständigen Produktinformationen vorliegen, können die Daten doch wichtige Hinweise auf die Kostenwirkungen konstruktiver Entscheidungen liefern. Veranschaulicht wird dies anhand praktischer Anwendungsbeispiele der Autoren, die dem Leser wertvolle Tipps und Impulse für ein wirksames Kostenmanagement aufzeigen. Grundlagen, Begriffe und Methoden, Entwicklungsprojekte und Organisationsformen, Materialien - Kostenfaktor und Bedeutung für das Kostenmanagement, Methoden zur Kostenoptimierung in Entwicklung und Konstruktion, Verfahren zur frühzeitigen Kostenschätzung, Kosten von Fertigungshilfsmitteln und Werkzeugen.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
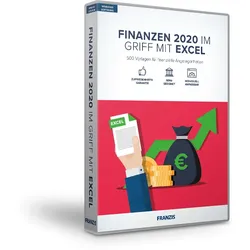
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **

Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
Top-Angebote
Produkte zum Begriff Anfangsbestand:
-
Strategische Planung im Krankenhaus. Ausgewählte Controlling-Instrumente zur Unterstützung, Fachbücher von Eda TekinDas Fachbuch "Strategische Planung im Krankenhaus" von Eda Tekin bietet eine umfassende Analyse und ausgewählte Controlling-Instrumente, die speziell zur Unterstützung der strategischen Planung im Gesundheitswesen entwickelt wurden. Mit einem klaren Fokus auf betriebswirtschaftliche Aspekte im Kontext von Krankenhäusern vermittelt das Buch praxisnahe Ansätze und Methoden, die Entscheidungsträger in der Gesundheitsbranche bei der Optimierung ihrer Planungsprozesse unterstützen können. Auf 48 Seiten werden relevante Themen aus den Bereichen Wirtschaft und Recht behandelt, wobei die Inhalte in deutscher Sprache verfasst sind. Die kompakte Grösse von 14,8 cm in der Breite und 21 cm in der Höhe macht das Buch handlich und leicht zugänglich. Mit einem Gewicht von nur 84 Gramm ist es zudem einfach zu transportieren. Dieses Sachbuch richtet sich an Fachleute und Studierende, die ein vertieftes Verständnis für die strategische Planung im Krankenhaussektor entwickeln möchten.27,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
INF A6 Planer Einlagen, Budget Ordner Einlagen mit 7 Taschen, Finanzplaner Nachfüllpapier, Ausgaben Tracker Einlagen - GradientBleiben Sie organisiert und behalten Sie Ihre Finanzen im Blick mit unseren A6 Planer Einlagen. Dieses umfassende Set enthält alles, was Sie für die Budgetierung, Ausgabenverfolgung und Zielsetzung benötigen. Das lebendige Farbverlaufsdesign verleiht Ihrem Planer einen Hauch von Stil, während das hochwertige Papier für ein reibungsloses Schreiben sorgt. Kompatibel mit allen Standard-A6-Ordnern und -Planern. Umfassende Budgetierung: Unsere A6 Planer Einlagen bieten ein umfassendes System für die Verwaltung Ihrer Finanzen. Mit speziellen Bereichen für Budgetierung, Ausgabenverfolgung und die Festlegung finanzieller Ziele können Sie Ihre Finanzen in den Griff bekommen und Ihre finanziellen Ziele erreichen. Stilvoll und funktional: Verleihen Sie Ihrer Planungsroutine einen Hauch von Eleganz mit unseren wunderschön gestalteten A6 Einlagen. Das Farbverlaufsschema sorgt für ein lebendiges und stilvolles Flair, während das funktionale Layout Ihnen hilft, organisiert und produktiv zu bleiben. Vielseitig und anpassbar: Passen Sie den Planer mit unseren vielseitigen A6 Einlagen an Ihre spezifischen Bedürfnisse an. Verwenden Sie die Monats- und Wochenübersichten für die Terminplanung, die Budgetblätter für die Ausgabenverfolgung und die leeren Seiten für Notizen, Ideen oder Tagebuch. Spezifikationen: Farbe: Mehrfarbig Abmessungen: Nicht rund Länge: 17,2 cm Breite: 9,5 cm Höhe: 0,2 cm Material: Papier Lieferumfang: 14 x Monatsplan 14 x Finanzseiten 54 x Wochenplan 1 x Trennseite 1 x Reißverschlusstasche 1 x Lineal 2 x 5-Farben-Pfeilaufkleber17,69 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenmanagement, Fachbücher von Eugen BendeichWährend sich Produktlebenszyklen verkürzen, wächst der Druck, innovative und qualitativ hochwertige Produkte zu möglichst geringen Kosten zu produzieren. Damit ist es von zunehmender Bedeutung, dass Konstrukteure und Entwickler bereits in den frühen Phasen der Produktentstehung kostenoptimiert arbeiten. Änderungen sind hier noch leicht möglich und verursachen geringere Kosten als später. Das Buch vermittelt Methoden zur Kostenermittlung in der Entwicklung und Konstruktion. Obwohl in dieser frühen Phase meist noch keine vollständigen Produktinformationen vorliegen, können die Daten doch wichtige Hinweise auf die Kostenwirkungen konstruktiver Entscheidungen liefern. Veranschaulicht wird dies anhand praktischer Anwendungsbeispiele der Autoren, die dem Leser wertvolle Tipps und Impulse für ein wirksames Kostenmanagement aufzeigen. Grundlagen, Begriffe und Methoden, Entwicklungsprojekte und Organisationsformen, Materialien - Kostenfaktor und Bedeutung für das Kostenmanagement, Methoden zur Kostenoptimierung in Entwicklung und Konstruktion, Verfahren zur frühzeitigen Kostenschätzung, Kosten von Fertigungshilfsmitteln und Werkzeugen.89,81 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Kostenrechnung und Kostenmanagement, Fachbücher von Mathias GraumannGrundlagen und Methoden der Kostenrechnung in Theorie und Praxis. Systematisch und klar strukturiert vermittelt dieses Lehr- und Unterrichtswerk Grundlagen und Methoden der Kostenrechnung, des Kostencontrollings und des Kostenmanagements. Vielfältige Beispiele und integrierte Fallstudien erleichtern das Verständnis der komplexen Materie. Umfangreiche Übungsaufgaben und Lösungen, Kontrollfragen am Ende eines jeden Kapitels sowie Musterklausuren inkl. Lösungen ermöglichen eine einfache Lernstandskontrolle. So können Wissenslücken schnell erkannt und gezielt ausgeglichen werden. Durch den direkten Praxisbezug und die leicht verständliche Aufbereitung ist das Werk ideal für Studierende und Dozenten der Betriebswirtschaftslehre geeignet. Ebenso profitieren Kostenrechnungspraktiker in Unternehmen, Steuerberater und auch Wirtschaftsprüfer von den systematisch und schnell verfügbaren Informationen, beispielsweise im Hinblick auf die Beurteilung von Geschäftsführungs- und Planungsinstrumenten. Die 7. Auflage wurde umfassend überarbeitet und erweitert. Inhaltsverzeichnis: I. Grundlagen des betrieblichen Rechnungswesens. II. System und Technik der Buchführung und Bilanzierung. III. Grundlagen der Kostenrechnung. IV. Kostenartenrechnung. V. Kostenstellenrechnung. VI. Kostenträgerrechnung. VII. Teilkostenrechnung (Deckungsbeitragsrechnung). VIII. Kostenplanung und Kostenkontrolle. IX. Prozesskostenrechnung. X. Kostenmanagement und Budgetierung. XI. Fallstudien zur Kostenrechnung. XII. Lösungen zu den Übungsaufgaben. XIII. Musterklausuren.41,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Wo steht der Anfangsbestand?
Der Anfangsbestand steht normalerweise am Anfang einer Bilanz oder einer Inventarliste. Er zeigt den Wert der Vermögenswerte und Verbindlichkeiten zu einem bestimmten Zeitpunkt, in der Regel zu Beginn eines Geschäftsjahres oder einer bestimmten Periode. Der Anfangsbestand dient als Ausgangspunkt für die Buchführung und ermöglicht es, Veränderungen im Vermögen und den Schulden im Laufe der Zeit zu verfolgen. Er ist wichtig für die Analyse der finanziellen Situation eines Unternehmens und die Planung zukünftiger Geschäftsaktivitäten. Wo genau der Anfangsbestand steht, hängt von der Art der Buchführung und den verwendeten Finanzdokumenten ab. **
-
Haben Aufwandskonten einen Anfangsbestand?
Haben Aufwandskonten einen Anfangsbestand? Aufwandskonten sind temporäre Konten, die die Kosten und Ausgaben eines Unternehmens verfolgen. Sie werden am Ende eines Abrechnungszeitraums geschlossen, um den Gewinn oder Verlust für diesen Zeitraum zu ermitteln. Daher haben Aufwandskonten keinen Anfangsbestand, da sie nur für die Erfassung von Kosten während des Abrechnungszeitraums verwendet werden. Der Anfangsbestand wird stattdessen in den Bestandskonten erfasst, die die Vermögenswerte, Verbindlichkeiten und Eigenkapital des Unternehmens verfolgen. **
-
Was ist der Anfangsbestand?
Was ist der Anfangsbestand? Der Anfangsbestand bezieht sich auf die Menge an Produkten oder Waren, die zu Beginn eines bestimmten Zeitraums oder Geschäftsvorgangs vorhanden sind. Er dient als Ausgangspunkt für die Bestandsverwaltung und -kontrolle, um sicherzustellen, dass genügend Vorräte vorhanden sind, um die Nachfrage zu decken. Der Anfangsbestand kann durch physische Inventur oder elektronische Aufzeichnungen ermittelt werden. Er ist ein wichtiger Faktor für die Bestimmung von Umsatz, Gewinn und Effizienz in einem Unternehmen. **
-
Was versteht man unter Anfangsbestand?
Was versteht man unter Anfangsbestand? Anfangsbestand bezieht sich auf die Menge an Ressourcen, Materialien oder Produkten, die zu Beginn eines bestimmten Zeitraums oder Prozesses vorhanden sind. Dieser Bestand dient als Ausgangspunkt für die weitere Planung und Steuerung von Aktivitäten. Der Anfangsbestand kann in verschiedenen Kontexten verwendet werden, z. B. in der Lagerhaltung, Produktion oder Buchhaltung. Er spielt eine wichtige Rolle bei der Berechnung von Veränderungen im Bestand und der Bewertung der Effizienz von Prozessen. **
Ähnliche Suchbegriffe für Anfangsbestand
-
Kostenrechnung und Kostenmanagement, Fachbücher von Uwe GötzeDas Fachbuch "Kostenrechnung und Kostenmanagement" bietet eine umfassende Einführung in die Grundlagen der Kostenrechnung, die für die Unternehmensführung von zentraler Bedeutung ist. Es behandelt verschiedene Bereiche der Kostenrechnung und die dazugehörigen Verfahren, darunter die Deckungsbeitragsrechnung, Plankostenrechnung und Prozesskostenrechnung. Darüber hinaus werden moderne Ansätze des Kostenmanagements wie Target Costing, Life Cycle Costing und Benchmarking detailliert erörtert. Jedes Verfahren wird in allgemeiner Form dargestellt und durch praktische Beispiele veranschaulicht, um die Anwendbarkeit und Realitätsnähe zu beurteilen. Zahlreiche Übungsaufgaben und Lösungen ermöglichen es den Leser*innen, ihren Wissensstand zu überprüfen und zu vertiefen, was das Buch zu einem wertvollen Lernwerkzeug für Studierende und Fachleute macht.37,99 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Finanzen 2020 im Griff mit ExcelIm Alltag oder im Beruf Wie wollen wissen, was der nächste Urlaub kostet? Ein Fahrtenbuch führen? Oder eine Nebenkostenabrechnung erstellen? Die praktischen Excelvorlagen sind dabei die perfekte Hilfe. Excel übernimmt für Sie die Berechnungen und gibt Ihnen einen guten Überblick über Ihre finanzielle Lage. Alle Vorlagen wurden für Office 2010 erstellt und funktionieren problemlos mit den verschiedenen Versionen von Excel. Auch bei beruflichen Finanzen profitieren Sie von dieser Sammlung. Das Erstellen von Rechnungen, Kalkulationen, Gewinn-Verlust-Listen und mehr ist im Handumdrehen erledigt. Für jede Tabelle gibt es ein Vorschaubild und eine Bezeichnung, damit Sie beurteilen können, ob Sie die richtige Vorlage gefunden haben. Vorlage finden, anpassen und ausdrucken Alle Excelvorlagen sind in einer übersichtlichen Ordner-Struktur angeordnet. Um schnell die passende Tabell...39,95 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
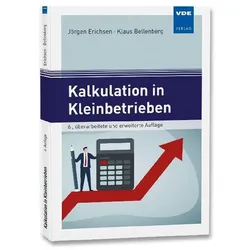
Kalkulation in Kleinbetrieben, Fachbücher von Jörgen Erichsen, Klaus BellenbergKalkulation und Kostenrechnung sind nicht nur in Konzernen und Grossbetrieben wichtige Instrumente der Unternehmensplanung. Auch in Kleinunternehmen spielen sie eine bedeutende Rolle im täglichen Geschäftsleben. Dieses Buch behandelt speziell die Methoden der Kalkulation, die den Anforderungen kleiner und mittlerer Unternehmen entsprechen. Ausdrücklich eingeschlossen sind Start-ups, Freiberufler und Meisterschüler. Mithilfe zahlreicher Fallbeispiele vermitteln die Autoren praxisnah und anschaulich wichtige grundlegende Kenntnisse zu Kalkulation und Kostenrechnung. Sie erläutern nicht nur die traditionellen Methoden der Vollkostenrechnung und Zuschlagskalkulation, sondern auch die modernen Verfahren der Teilkosten- bzw. Deckungsbeitragsrechnung, die gerade in Kleinbetrieben sinnvoll anzuwenden sind. Die leicht verständlichen Berechnungsmethoden eignen sich sowohl für Fertigungs- als auch für Dienstleistungs- und Handelsbetriebe. Die vorliegende 6. Auflage wurde vollständig überarbeitet und aktualisiert und um ausführliche Erläuterungen zur Stundensatzkalkulation ergänzt. Auch Hinweise zur einfachen Umsetzung einer Nachkalkulation sowie Überlegungen zur Preisfestlegung kamen hinzu.26,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Welche Konten haben keinen Anfangsbestand?
Welche Konten haben keinen Anfangsbestand? Dies betrifft in der Regel Ertrags- und Aufwandskonten, da sie den Gewinn oder Verlust eines Unternehmens für einen bestimmten Zeitraum erfassen. Da diese Konten am Ende des Abrechnungszeitraums auf Null zurückgesetzt werden, beginnen sie den nächsten Abrechnungszeitraum ohne Anfangsbestand. Im Gegensatz dazu haben Bilanzkonten wie Vermögens- und Schuldenkonten normalerweise einen Anfangsbestand, da sie die finanzielle Position eines Unternehmens zu einem bestimmten Zeitpunkt widerspiegeln. **
-
Welche Konten haben einen Anfangsbestand?
Welche Konten haben einen Anfangsbestand? In der Buchhaltung haben Konten, die über einen längeren Zeitraum geführt werden, in der Regel einen Anfangsbestand. Dazu gehören beispielsweise Konten wie Bankkonten, Kassenbestände, Forderungen und Verbindlichkeiten. Diese Konten werden am Anfang eines neuen Buchungszeitraums mit dem Saldo des vorherigen Zeitraums eröffnet. Der Anfangsbestand dient als Ausgangspunkt für die Buchungen im neuen Zeitraum und ermöglicht eine lückenlose Buchführung. Es ist wichtig, den Anfangsbestand korrekt zu erfassen, um die Genauigkeit der Buchhaltung zu gewährleisten. **
-
Wo steht der Anfangsbestand bei Aktivkonten?
Der Anfangsbestand bei Aktivkonten steht auf der linken Seite der Bilanz und zeigt den Wert der Vermögenswerte zu Beginn des Geschäftsjahres. Er umfasst alle Vermögenswerte, die das Unternehmen besitzt, wie z.B. Bargeld, Forderungen, Vorräte und Anlagen. Der Anfangsbestand bei Aktivkonten ist wichtig, um den Verlauf der Vermögenswerte im Laufe des Geschäftsjahres zu verfolgen und Veränderungen festzuhalten. Er dient als Ausgangspunkt für die Buchführung und ermöglicht es, die Entwicklung des Unternehmensvermögens zu analysieren. In der Bilanz wird der Anfangsbestand bei Aktivkonten mit dem Endbestand verglichen, um den Erfolg und die finanzielle Situation des Unternehmens zu bewerten. **
-
Wie berechne ich den Wachstumsfaktor und den Anfangsbestand?
Um den Wachstumsfaktor zu berechnen, teilst du den Endbestand durch den Anfangsbestand. Der Anfangsbestand kann berechnet werden, indem du den Endbestand durch den Wachstumsfaktor teilst. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.